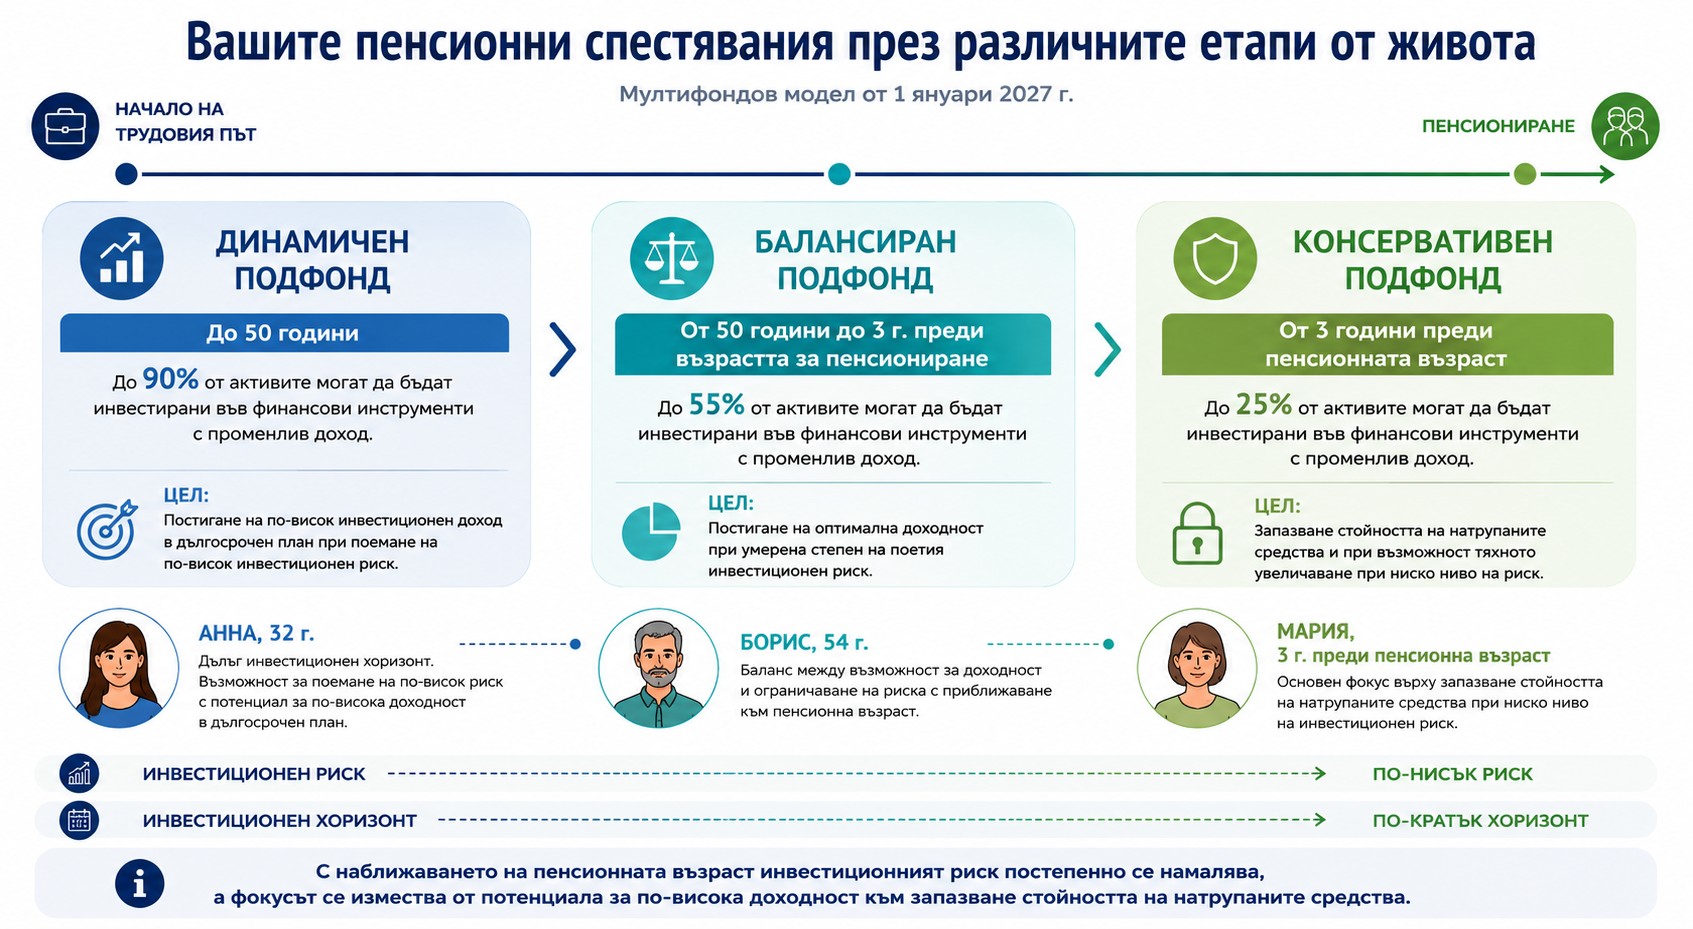
С въвеждането на мултифондовия модел от 1 януари 2027 г. средствата на осигурените лица в универсалните пенсионни фондове ще могат да се управляват в подфондове с различен инвестиционен профил – динамичен, балансиран и консервативен.
Когато до пенсионирането остават десетилетия, има повече време да бъдат преодолени временните колебания на финансовите пазари и може да бъде поет по-висок инвестиционен риск с потенциал за по-висока доходност в дългосрочен план. С приближаването към пенсионна възраст все по-важно става запазването на вече натрупаните средства и ограничаването на инвестиционния риск.
Това е т.нар. подход на жизнения цикъл.
Нека го разгледаме чрез три примера:
Анна е на 32 години
До пенсионната възраст на Анна остават повече от 30 години. Тя има дълъг инвестиционен хоризонт и достатъчно време, през което средствата по индивидуалната ѝ партида ще бъдат инвестирани.
Затова за нейната възраст законът предвижда динамичния подфонд.
При него до 90% от активите могат да бъдат инвестирани във финансови инструменти с променлив доход. Това означава по-големи колебания в стойността на инвестициите в отделни периоди, но и по-висок потенциал за доходност в дългосрочен план.
За Анна временният спад на финансовите пазари на 32 години има различно значение от същия спад непосредствено преди пенсиониране – тя разполага с много по-дълъг период, през който пазарите могат да се възстановят.
Точно това е логиката на динамичния подфонд – по-дългият инвестиционен хоризонт позволява поемането на по-висок инвестиционен риск.
Борис е на 54 години
Борис вече е в различен етап от своя осигурителен път. До пенсионирането му има време, но инвестиционният му хоризонт е значително по-кратък от този на Анна.
Затова за неговата възраст законът предвижда балансирания подфонд.
При него до 55% от активите могат да бъдат инвестирани във финансови инструменти с променлив доход.
Целта е да се намери баланс между две важни неща – възможността натрупаните средства да продължат да носят доходност и необходимостта инвестиционният риск постепенно да бъде ограничаван с приближаването към пенсионна възраст.
Борис все още има инвестиционен хоризонт, който позволява участие във финансови инструменти с по-висок потенциал за доходност, но вече има и по-малко време за преодоляване на евентуални неблагоприятни движения на пазарите.
Затова балансираният подфонд съчетава възможност за доходност с по-умерено ниво на инвестиционен риск.
Мария е 3 години преди пенсионна възраст
За Мария ситуацията е различна. Тя е натрупвала средства за допълнителна пенсия в продължение на години и моментът, в който ще започне да ги използва за пенсионни плащания, вече е близо.
Затова законът предвижда средствата ѝ да бъдат управлявани в консервативен подфонд.
При него до 25% от активите могат да бъдат инвестирани във финансови инструменти с променлив доход.
На този етап основният акцент постепенно се измества от търсенето на по-висока доходност към запазване стойността на натрупаните средства при ниско ниво на поетия риск.
Причината е разбираема – ако непосредствено преди пенсионирането настъпи сериозен спад на финансовите пазари, времето за възстановяване на загубите е значително по-кратко.
Колкото по-близо е моментът на пенсиониране, толкова по-важно става ограничаването на инвестиционния риск.
А мога ли да избера различен подфонд?
Възрастта е основният ориентир на модела, но не е единственият фактор.
Законът предоставя на осигурените лица право на избор на подфонд в определените от Кодекса за социално осигуряване граници. Това позволява да бъде отчетено и личното отношение към инвестиционния риск.
Например двама души на една и съща възраст могат да имат различна готовност да приемат временни колебания в стойността на пенсионните си спестявания. Единият може да предпочита по-голяма стабилност, а другият да е готов да приеме по-висок риск в замяна на потенциал за по-висока доходност.
Затова преди извършването на избор се прави преценка на степента на допустимия инвестиционен риск чрез специален въпросник.
Важно е обаче да се знае, че изборът не е неограничен. С приближаването към пенсионната възраст законът ограничава възможността средствата да бъдат управлявани при по-висок инвестиционен риск. Целта е да бъдат защитени натрупаните пенсионни спестявания в периода непосредствено преди пенсионирането.
А ако не искам да избирам?
Не е задължително сами да определяте подфонда си.
Ако не направите избор, средствата Ви ще бъдат служебно разпределени в подфонда, съответстващ на възрастта Ви, съгласно правилата на Кодекса за социално осигуряване.
Това означава, че мултифондовият модел работи и за хората, които не желаят активно да избират инвестиционен профил.
Какво е важно да запомните?
Няма един подфонд, който да е „най-добрият“ за всички.
Динамичният подфонд предлага по-висок потенциал за доходност в дългосрочен период, но е свързан и с по-висок инвестиционен риск.
Балансираният подфонд търси баланс между доходност и риск.
Консервативният подфонд поставя акцент върху запазването на натрупаните средства и ограничаването на инвестиционния риск с приближаването към пенсиониране.
Именно затова мултифондовият модел следва жизнения цикъл на осигуреното лице – повече възможности за растеж, когато времето до пенсиониране е дълго, и постепенно повече защита на натрупаните средства, когато пенсионирането наближава.
Преди да направите своя избор
ПОК „Съгласие“ ще Ви предостави информация за характеристиките на трите подфонда, свързаните с тях инвестиционни рискове и възможностите за избор.
Запознайте се с информацията и попълнете внимателно въпросника за преценка на степента на допустимия инвестиционен риск.
Вашата възраст определя инвестиционния Ви хоризонт. Вашето отношение към риска помага да определите подходящия за Вас избор в рамките на възможностите, предвидени от закона.